
炒股配资要求
市场上对于日元,大体分为两派观点。
第二派观点则认为:日元下跌,根源在于日本央行持续压制日本国债收益率。面对日本庞大的公共债务,如果放任收益率自由上行,本会爆发主权债务危机;而现在收益率被按住,危机就转而体现在汇率上。持该观点的人认为,除非取消收益率上限,否则日元贬值的大趋势不会终结。
本文将梳理证据,对比这两种对立的理论。我本人显然支持第二种看法,但写这篇文章的目的,只是复盘现状、检视证据。
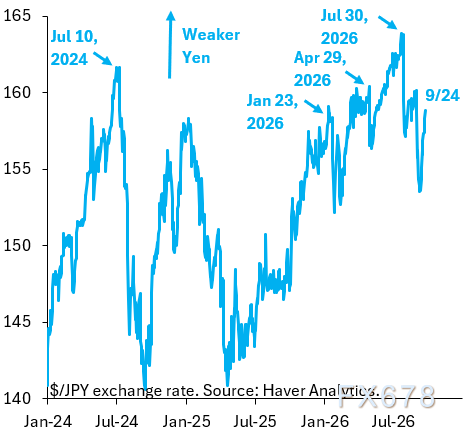
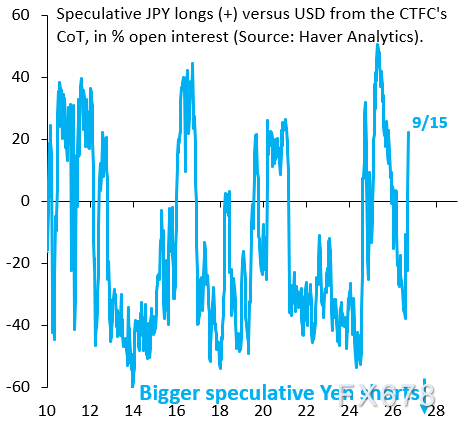
图表给出的结论喜忧参半。一方面,今年的干预行动,确实阻止美元兑日元显著突破160关口。但另一方面,日元汇率再度试探160,很难说市场已经被“教训到位”。对今年干预最中肯的评价,或许是:干预迫使投机盘削减日元空头仓位。下图显示,当前投机资金已经转为做多日元、做空美元。
下面这张图,是今年三次主要干预事件中,美元兑日元的日度数据。我采用事件时间对齐:t代表每次干预前一天,灰色竖虚线标记该时点。红线是第一轮干预:1月23日纽约联储开展汇率问询;蓝线是第二轮,也就是4月30日日本单方面大手笔干预;黑线是当前这一轮,从7月30日开始。我把9月3日的那次干预归入本轮,图中把昨日记为9月24日。
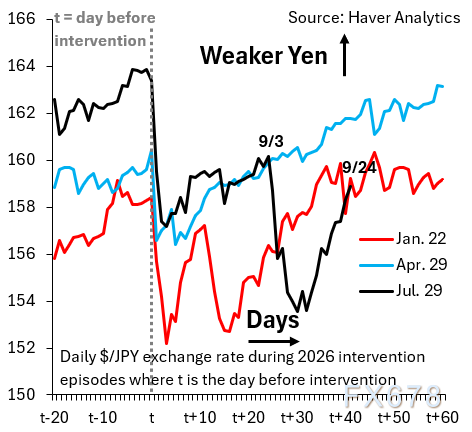
还有一个问题:干预能不能守住160这个关键关口?在我看来,答案是否定的。原因见下图:图中是和美元兑日元相对应的两年期利差。自从本月那场“隐性干预”之后,利差走势已经大幅利空日元,美元兑日元重回160附近也就不足为奇。
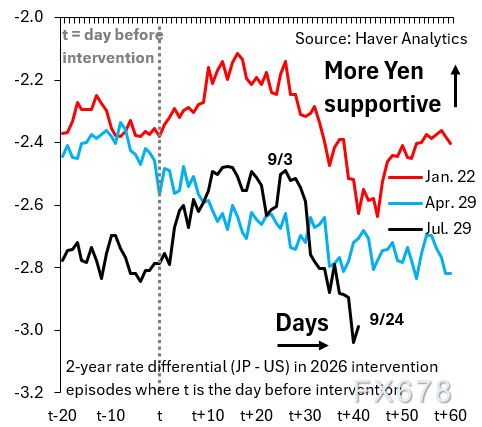
这也是我持续看空日元的理由。日元仍将继续走弱炒股配资要求,因为另一种选择——收益率大幅飙升、引爆债务危机,对日本政坛当权者而言,代价要沉重得多。
文章为作者独立观点,不代表倍顺网-配资炒股网_股票配资炒股观点